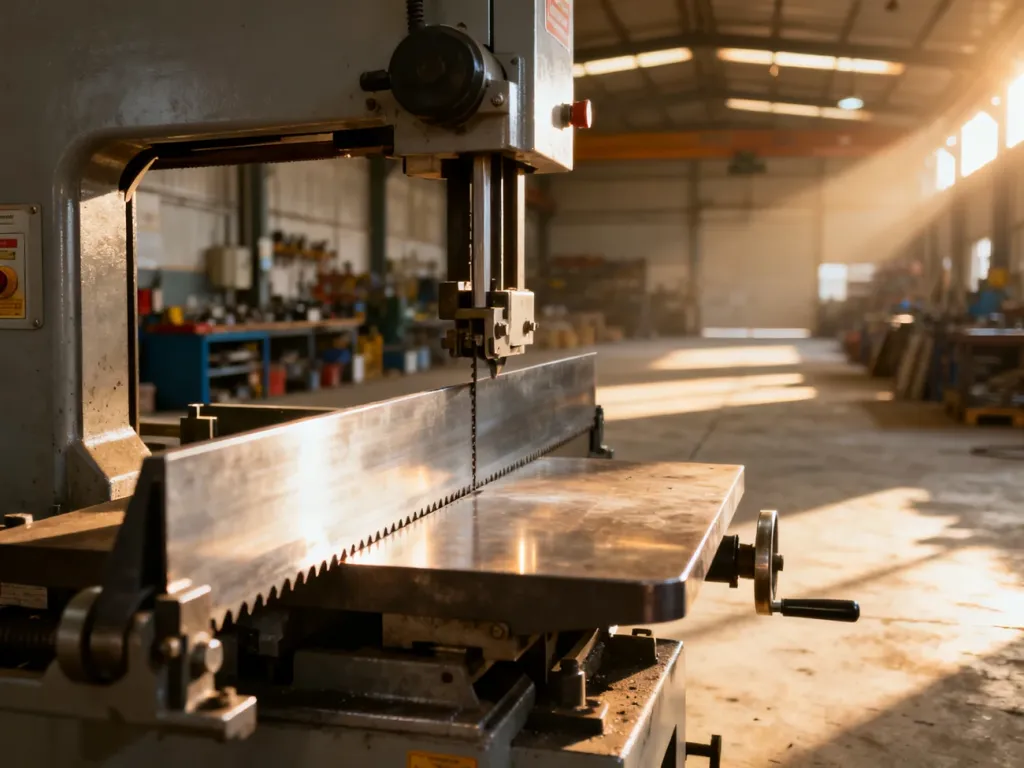
Piła taśmowa nie ma jednego uniwersalnego symbolu KŚT. O klasyfikacji decyduje przede wszystkim jej faktyczne przeznaczenie, czyli materiał obrabiany w przedsiębiorstwie. Piła do drewna będzie co do zasady rozpatrywana w grupie 54, najczęściej jako KŚT 540, a piła do metalu może zostać ujęta w KŚT 413.
Jaki KŚT dla piły do drewna i metalu?
Klasyfikacja Środków Trwałych służy między innymi do ewidencjonowania środków trwałych i ustalania stawek odpisów amortyzacyjnych. Przy wyborze symbolu nie należy kierować się wyłącznie nazwą handlową urządzenia ani samym faktem, że jest to piła taśmowa. Znaczenie ma jej zastosowanie w konkretnym procesie technologicznym.
| Symbol KŚT | Opis | Typowy materiał | Stawka amortyzacji |
|---|---|---|---|
| 540 | Maszyny, urządzenia i aparaty do ścinki drzew oraz obróbki drewna | Drewno i materiały drewnopochodne | 14% |
| 413 | Przecinarki i nakiełczarki w grupie obrabiarek do metali | Metal | Zależna od właściwej pozycji i aktualnych przepisów |
Piła używana do cięcia drewna zwykle mieści się w rodzaju KŚT 540, obejmującym maszyny do ścinki drzew i obróbki drewna. Dla tej pozycji wskazana jest roczna stawka amortyzacyjna 14%.
Urządzenie przeznaczone do przecinania metali może natomiast należeć do KŚT 413 – przecinarki i nakiełczarki. Jest to rodzaj należący do podgrupy obrabiarek do metali. W tym przypadku nie należy automatycznie przenosić stawki właściwej dla KŚT 540. Trzeba sprawdzić aktualny wykaz stawek oraz cechy konkretnej obrabiarki.
Od czego zacząć klasyfikację piły taśmowej?
Najczęstszy błąd polega na przypisaniu symbolu tylko na podstawie konstrukcji maszyny albo jej nazwy z faktury. Przy urządzeniach wielofunkcyjnych znaczenie może mieć także sposób wykorzystania w zakładzie. Przy ustalaniu KŚT należy przeanalizować następujące elementy:
- Materiał obrabiany – ustal, czy maszyna służy do cięcia drewna, metalu, czy innych materiałów.
- Proces technologiczny – określ, czy piła jest częścią obróbki drewna, czy funkcjonuje jako przecinarka do metali.
- Konstrukcja i wyposażenie – sprawdź dokumentację techniczną, parametry urządzenia oraz stałe wyposażenie.
- Faktyczne wykorzystanie w firmie – oceń, do jakich prac maszyna jest rzeczywiście używana, a nie tylko do czego mogłaby być przeznaczona według katalogu.
- Opis w KŚT i aktualne stawki – porównaj ustalone cechy urządzenia z opisem właściwego rodzaju w obowiązującej klasyfikacji i wykazie stawek amortyzacyjnych.
Jeżeli piła służy do obróbki różnych materiałów albo ma nietypową, specjalistyczną konstrukcję, sama tabela może nie wystarczyć. W takiej sytuacji należy szczegółowo opisać stan faktyczny, przeanalizować dokumentację producenta i rozważyć wystąpienie do GUS o informację dotyczącą standardów klasyfikacyjnych. Taka informacja ma charakter pomocniczy, a jej przydatność zależy od kompletności i prawidłowości przedstawionego opisu.
Kto odpowiada za wybór symbolu KŚT?
Za poprawne zaklasyfikowanie środka trwałego odpowiada podatnik. GUS może pomóc w ocenie klasyfikacyjnej, ale nie przejmuje obowiązku prawidłowego przedstawienia urządzenia i jego zastosowania. Błędny symbol może prowadzić do zastosowania niewłaściwej stawki amortyzacyjnej, dlatego warto zachować dokumentację uzasadniającą wybór.
Przy piłach taśmowych punktem wyjścia powinien być materiał cięty i rola urządzenia w procesie produkcyjnym. Dopiero na tej podstawie można rozstrzygnąć, czy właściwym kierunkiem jest KŚT 540 dla obróbki drewna, KŚT 413 dla przecinarki do metali, czy inna pozycja wynikająca ze szczególnych cech maszyny.
Artykuł ma charakter informacyjny i nie zastępuje indywidualnej analizy podatkowej. Przed przyjęciem symbolu KŚT i stawki amortyzacyjnej należy sprawdzić aktualne przepisy oraz dokumentację konkretnego urządzenia.

